
 +49 (331) 505 69-0

Wirtschaftsprüfer für gemeinnützige Unternehmen
Gemeinnützige Unternehmen bzw. Non-Profit Organisationen erfordern spezielle Kenntnisse im Zuwendungs- und Steuerrecht bzw. Vereinsrecht. Im Vordergrund stehen die Erfüllung satzungsmäßiger Aufgaben, die aber auch finanziell zu erwirtschaften sind. Als Wirtschaftsprüfer aus Potsdam sind wir für Sie erste Wahl als Steuerberater für Gemeinnützigkeitsrecht.
Wir bieten Ihnen unser volles Engagement an. Aus über 35 Jahren Berufserfahrung im Bereich Non-Profit Organisationen können wir für Sie ein Ansprechpartner sein, der Sie wirkungsvoll berät, denn auch gemeinnützige Unternehmen stehen zunehmend im Wettbewerb mit anderen Anbietern.
Bei gemeinnützigen Unternehmen und im Verein kommt zuerst der Mensch
Allen gemeinnützigen Unternehmen sind die Menschen wichtig, die von ihnen betreut werden. Die Hilfe für andere Menschen und die Verbesserungen des gesellschaftlichen und sozialen Lebens für den jeweiligen gemeinnützigen Unternehmenszweck stellen den Maßstab für das gemeinnützige Handeln dar. Dabei sind jedoch umfangreiche und komplizierte Vorschriften und Regelungen im steuerlichen Gemeinnützigkeitsrecht zu beachten, bei denen es weniger auf den guten Willen ankommt, sondern auf einen spezialisierten Steuerberater.
Das Steuerrecht gliedert alle gemeinnützige Tätigkeiten in vier Sphären ein, d. h. die zahlenmäßige Darstellung in Form einer 4-Sphärenrechnung für die Bereiche:
- Ideeller Bereich
- Vermögensverwaltung
- Zweckbetriebe
- wirtschaftliche Geschäftsbetriebe.
Schon hieraus ergeben sich im Verborgenen viele Fallstricke, da diese Einstufungen maßgebend für die unterschiedliche steuerliche Würdigung der einzelnen Tätigkeitsfelder ist. Entgegen dem weit verbreiteten Glauben, gemeinnützige Unternehmen müssten keine Steuern zahlen, sieht dies in der Praxis oftmals anders aus. Gut wenn man sich hier auf die Expertise kompetenter Wirtschaftsprüfer aus Potsdam verlassen kann. In unserer Funktion als Steuerberater haben wir uns auf Gemeinnützigkeitsrecht spezialisiert. Wie wir bei der Jahresabschlussprüfung gemeinnütziger Einrichtungen vorgehen, beschreiben wir ausführlich. Kommen öffentliche Zuwendungen hinzu, ist neben der Jahresabschlussprüfung häufig eine gesonderte Prüfung der Fördermittel erforderlich.
Tätigkeitsfelder unserer gemeinnützigen Mandanten
Unsere gemeinnützigen Mandanten sind in sehr unterschiedlichen Tätigkeitsfeldern aktiv.
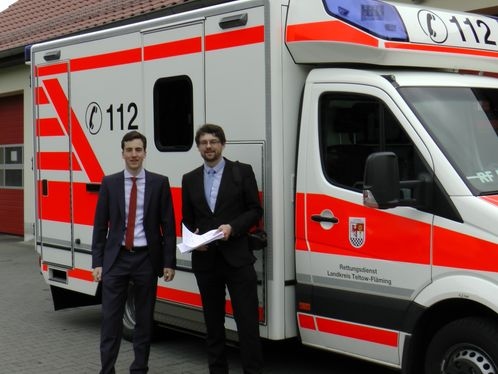
Prüfung eines Rettungsdiensts
Wohlfahrt und Pflege
- Gesundheitswesen
- Sozialarbeit
- Seniorenpflegeeinrichtungen und andere stationäre Einrichtungen
- Sozialstationen und andere ambulante Einrichtungen
- Einrichtungen der Behindertenpflege
- Kinder- und Jugendbetreuung mit/ohne Heimunterbringung
- Fahrdienste und Rettungstransporte
- Flüchtlingshilfe
- u.v.m.
Arbeitsförderung und Bildung
- Fördermaßnahmen der Agentur für Arbeit in freier Trägerschaft
- Bildungseinrichtungen mit Fortbildung und Umschulungslehrgängen bzw. -maßnahmen.
Sportvereine
- Profi-Sport mit Einkünften aus Sponsoring, aus Fernseh- und andern Vermarktungsrechten
- Amateursport mit bezuschusster/geförderter ehrenamtlicher Tätigkeit.
Kultur
- Theater, Orchester und Schauspiel
- Kunstaustellungen
- Veranstaltungen und Ausrichtung von Events.
Diese Tätigkeiten werden häufig in den Rechtsformen von:
- eingetragenen Vereinen (e. V.)
- gemeinnützige GmbH´s (gGmbH)
- gemeinnützigen Stiftungen organisiert.
Neben der Jahresabschlussprüfung begleiten wir gemeinnützige Mandanten auch bei einer Betriebsprüfung durch das Finanzamt.
Sind Sie verantwortlich in einem gemeinnützigen Unternehmen tätig und haben Interesse an einem Wirtschaftsprüfer aus Potsdam, der Ihre Sprache spricht? Wir würden uns freuen wenn Sie mit uns in Kontakt treten würden.
 Nach oben
 Ansprechpartner
Vereinbaren Sie Ihr unverbindliches Erstgespräch
Häufige Fragen und Antworten

 Warum ist es so wichtig, dass der Wirtschaftsprüfer in Ihrem gemeinnützigen Bereich bereits Erfahrungen hat?
Ein Wirtschaftsprüfer der einen Wohlfahrtsverband oder Einrichtungen der stationären oder ambulanten Pflege prüfen soll, sollte hier gut Bescheid wissen. Andernfalls drohen aus Unkenntnis oder mangelnder Erfahrung Fehleinschätzungen, wie die Prüfung aufzubauen ist. Oder Ihre Aufgabe ist es dann, ihn über diese Bereiche zu informieren. Beides keine guten Optionen, für eine konstruktive Zusammenarbeit. In der Praxis führt das zu unnötigen Problemen und vermeidbaren Kosten.
Weshalb sollte Ihr Wirtschaftsprüfer unbedingt langjährige Expertise im Gemeinnützigkeitsrecht haben?
Ohne diese Expertise können Sie keine Unterstützung bei gemeinnützigkeitsrechtlichen Fragestellungen erwarten. Und viel schlimmer noch: Eine Prüfung, die weder steuerliche noch förderrechtliche oder abrechnungstechnische Sachverhalte würdigen kann, kommt zu fehlerhaften Schlussfolgerungen. Sie bezahlen dann für eine Jahresabschlussprüfung ohne jegliche Substanz.
Warum ist regelmäßig eine Jahresabschlussprüfung in der Satzung vorgegeben?
Gemeinnützige Unternehmen arbeiten mit öffentlichen Mitteln und privaten Spenden. Es besteht also ein Anspruch darauf, dass die ordnungsgemäße Rechnungslegung dieser Mittel geprüft und bestätigt wird. Dies schafft nach außen Vertrauen. Daneben wird ein guter und erfahrener Prüfer Ihnen im Rahmen der Jahresabschlussprüfung Hilfestellung geben und Verbesserungsvorschläge unterbreiten, damit Ihr Rechnungswesen wirklich allen gesetzlichen Anforderungen entspricht.
Wie finden Sie einen geeigneten Wirtschaftsprüfer?
Lassen Sie sich eingehend informieren, welche Erfahrungen und Kenntnisse ein Wirtschaftsprüfer im Gemeinnützigkeitsrecht und Ihrem Tätigkeitsgebiet besitzt. Ein Wirtschaftsprüfer, der auch mal eine gemeinnützige Prüfung durchführt, aber ansonsten nur gewerbliche Unternehmen betreut, ist wenig geeignet. Für uns beispielsweise sind gemeinnützige Prüfungen einer unserer drei Schwerpunkte, auf die wir spezialisiert sind. Wir haben hier uns einen Erfahrungsfundus von über 30 Jahren aufgebaut. Fragen Sie einen infrage kommenden Wirtschaftsprüfer auch nach Referenzen.
Auf welche Gebiete erstreckt sich eine Jahresabschlussprüfung im gemeinnützigen Bereich?
Im Gegensatz zu üblichen Prüfungen bei gewerblichen Unternehmen sollten die besonderen Spezifika bei gemeinnützigen Unternehmen beachtet werden. Dies betrifft insbesondere die Qualifizierung der unterschiedlichen Finanzierungsquellen und der damit verbundenen Rechtsfragen und buchungstechnischen Abgrenzungen. Wichtig sind auch die Berücksichtigung von steuerlichen Vorgaben, sei es bei der Rücklagenbildung, der Einordnung von Tätigkeiten in die vier Sphärenrechnung, und damit einhergehend, die korrekte umsatzsteuerliche Handhabung von Entgelten. Was eine Jahresabschlussprüfung für gemeinnützige und öffentliche Einrichtungen umfasst, beschreiben wir im Detail.